
Kfz-Versicherung für E-Autos: Welche Leistungen bei Akku-Schäden wirklich zählen
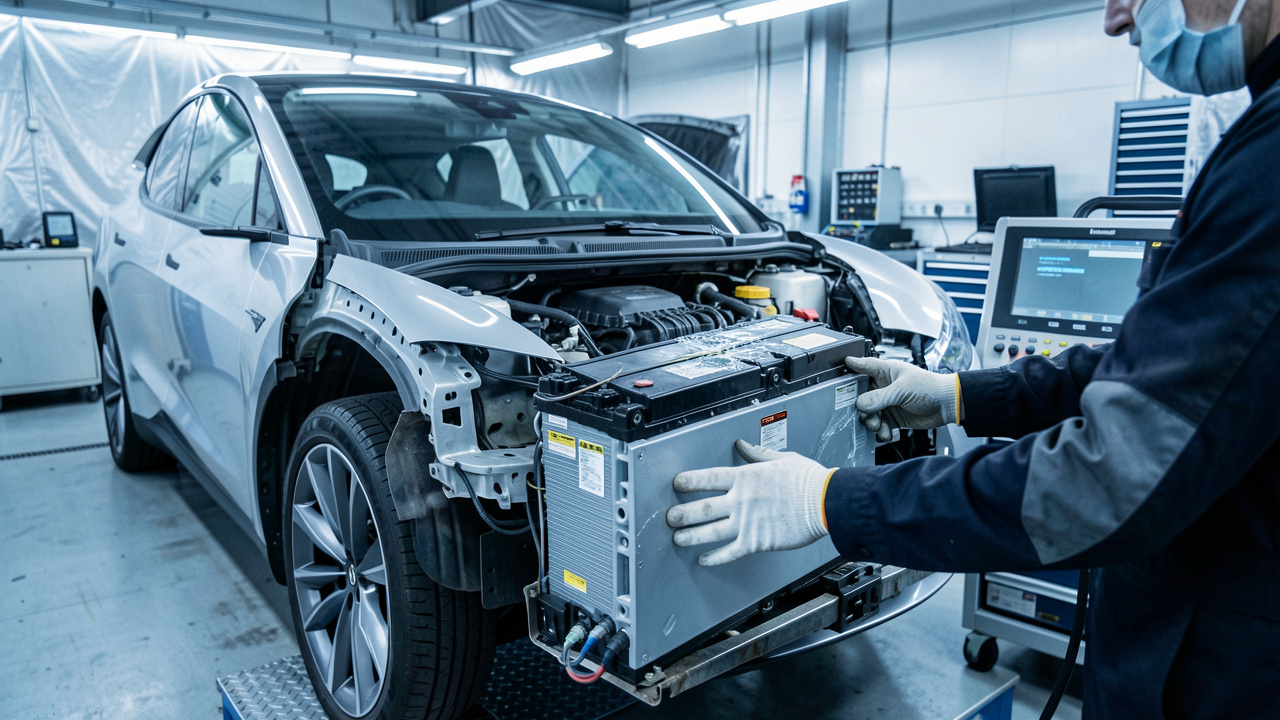
Die Kfz-Versicherung für E-Autos braucht keinen eigenen Tarif, sollte aber die teuren Hochvolt-Komponenten sauber erfassen. Der Akku ist oft der größte Einzelposten im Fahrzeug. Entscheidend sind daher die Bedingungen zur Kasko, nicht allein der Jahresbeitrag.
Haftpflichtschutz bleibt gesetzlich vorgeschrieben und zahlt Schäden, die andere durch das Fahrzeug erleiden. Schäden am eigenen Elektroauto übernimmt erst die Kasko. Bei einem neuen oder geleasten Modell ist Vollkasko meist die belastbarere Wahl.
Der Antriebsakku: Welche Schäden welche Kasko deckt
Teilkasko deckt typische äußere Ereignisse wie Brand, Explosion, Diebstahl, Sturm, Hagel, Überschwemmung und Zusammenstoß mit Tieren. Je nach Vertrag zählen auch Tierbissfolgen an Hochvoltkabeln sowie Kurzschluss- und Überspannungsschäden dazu. Gerade die Folgeschadengrenze bei einem Marderbiss verdient einen Blick: Sie sollte nicht niedrig angesetzt sein.
Vollkasko ergänzt selbst verursachte Unfälle, Vandalismus und Schäden durch unbekannte Verursacher. Rutscht das E-Auto gegen einen Poller und das Batteriegehäuse wird beschädigt, ist das ein klassischer Vollkaskofall. Eine Werkstatt muss danach nicht nur das Gehäuse, sondern Isolierung, Kühlkreislauf und Hochvoltsystem prüfen.
Verschleiß, schleichender Kapazitätsverlust und ein technischer Defekt ohne versichertes Ereignis gehören nicht in die Kasko. Hier greifen Garantie, Gewährleistung oder eine gesonderte Batteriegarantie des Herstellers. Wer den Akku mit einer Versicherung gegen jede Form des Alterns absichern will, wird in normalen Kfz-Tarifen nicht fündig.
Neupreis, Kaufpreis und Akku-Leasing prüfen
Nach einem Totalschaden ersetzt die Kasko ohne Sonderregel meist den Wiederbeschaffungswert. Bei einem jungen Elektroauto kann dieser deutlich unter dem Neupreis liegen. Eine Neupreisentschädigung für mindestens 18, besser 24 Monate, verhindert diese Lücke in der frühen Besitzphase.
Bei Gebrauchtwagen ist eine Kaufpreisentschädigung sinnvoll, wenn sie angeboten wird. Leasingnehmer brauchen zudem eine GAP-Deckung. Sie gleicht bei Diebstahl oder Totalschaden die Differenz zwischen Wiederbeschaffungswert und offener Leasingforderung aus.
Ein separat gemieteter Akku muss ausdrücklich in den Versicherungsbedingungen mitversichert sein. Das gilt auch für fest eingebaute Teile des Batteriepakets und seine Ladeelektronik. Eine kurze Nachfrage beim Versicherer vor Vertragsabschluss spart im Schadenfall Diskussionen über Eigentum und Ersatzpflicht.
Ladekabel und Überspannung: Auf den Wortlaut kommt es an
Ein Ladekabel ist bewegliches Zubehör und liegt beim öffentlichen Laden häufig sichtbar neben dem Fahrzeug. Gute Tarife versichern Diebstahl, Beschädigung und Vandalismus am Kabel auch außerhalb der heimischen Garage. Manche Bedingungen leisten nur, wenn das Kabel mit dem Fahrzeug verbunden war; andere schließen loses Zubehör aus.
Überspannung kann durch Blitz oder Fehler im Stromnetz Ladegerät, Bordelektronik und Akku-Steuerung treffen. Der Vertrag sollte Überspannung infolge Blitzschlags und Schäden durch Kurzschluss ausdrücklich nennen. Wer oft an wechselnden öffentlichen Säulen lädt, sollte auch Schäden durch Fehlbedienung oder falsche Spannung anhand der Bedingungen prüfen.
Die Wallbox zählt meist nicht zur Fahrzeugversicherung. Ist sie fest an Haus oder Garage montiert, fällt sie in der Regel unter Wohngebäude- oder Hausratversicherung, abhängig von Eigentum und Montageort. Mieter sollten klären, ob ihre eigene Hausratpolice oder die Gebäudeversicherung des Eigentümers zuständig ist.
Weitere Bausteine für den elektrischen Alltag
Ein Schutzbrief mit Hilfe bei leerer Antriebsbatterie kann sinnvoll sein, wenn das Fahrzeug oft lange Strecken fährt. Relevant sind Reichweite der Pannenhilfe, Abschleppdistanz und Weiterfahrt. Abschleppen erfordert beim Elektroauto Fachwissen, weil falsches Bergen Schäden am Antrieb verursachen kann.
Verzicht auf den Einwand grober Fahrlässigkeit schützt etwa nach einem übersehenen Rotlicht oder einem falsch eingeschätzten Rangiermanöver. Eine Selbstbeteiligung von 150 Euro in der Teilkasko und 300 bis 500 Euro in der Vollkasko senkt den Beitrag oft spürbar. Sie muss jedoch zum verfügbaren Budget für einen Schaden passen.
Fahrerassistenzsysteme senken das Unfallrisiko nur, wenn sie korrekt arbeiten und genutzt werden. Ihr Einfluss auf Tarif und Reparaturkosten wird im Beitrag unterschiedlich bewertet. Der Beitrag zu Assistenzsystemen in der Kfz-Versicherung zeigt, welche Technik Versicherer dabei berücksichtigen können.
Kfz-Versicherung für E-Autos: Vertragscheck vor dem Abschluss
- Akku, Hochvoltkabel und Ladeelektronik ohne enge Entschädigungsgrenze absichern.
- Folgeschäden durch Tierbiss sowie Kurzschluss und Überspannung ausdrücklich einschließen.
- Neupreis-, Kaufpreis- und bei Leasing GAP-Deckung an Alter und Finanzierungsform anpassen.
- Diebstahl und Beschädigung des Ladekabels auch beim Laden außerhalb des Grundstücks prüfen.
- Wallbox getrennt über Hausrat- oder Wohngebäudeversicherung absichern.
Ein Tarifvergleich lohnt sich erst nach diesem Leistungscheck. Zwei Angebote mit ähnlichem Preis können bei Batteriegehäuse, Überspannung oder Kabeldiebstahl weit auseinanderliegen. Für ein E-Auto zählt ein klar formulierter Kaskoschutz mehr als ein kleiner Beitragsvorteil.


Wenn der Akku nach ein paar Jahren einfach weniger Reichweite hat, zahlt dann wirklich gar keine Versicherung? Ich dachte, dafür wäre die Akkuversicherung da.
Gilt die Wallbox eigentlich über die Kfz-Versicherung mit, wenn sie beim Laden kaputtgeht? Oder braucht man dafür eine extra Versicherung?