Kfz-Versicherung bei Fahrzeugwechsel: Was beim neuen Auto sofort angepasst werden muss
Ein Fahrzeugwechsel ändert mehr als Kennzeichen und Fahrgefühl. Typklasse, Motorleistung, Reparaturkosten und jährliche Fahrleistung bestimmen den Beitrag des neuen Vertrags. Wer die Daten vor der Zulassung sauber meldet, verhindert Lücken beim Schutz und spätere Korrekturen bei der Prämie.
Das alte und das neue Fahrzeug sind versicherungstechnisch getrennte Risiken. Der Schadenfreiheitsrabatt kann meist auf den neuen Vertrag übergehen, der bestehende Versicherungsschutz folgt dem alten Pkw jedoch nicht automatisch. Die elektronische Versicherungsbestätigung, kurz eVB, ist deshalb vor der Anmeldung des neuen Autos nötig.
Vor der Zulassung: eVB und Fahrzeugdaten bereitstellen
Für die Zulassung verlangt die Behörde eine gültige eVB-Nummer. Sie bestätigt die gesetzlich vorgeschriebene Kfz-Haftpflicht für genau den geplanten Versicherungsvertrag. Die Nummer gibt der Versicherer nach Antragstellung aus; die Zulassungsstelle ruft die Daten elektronisch ab.
Bereitliegen sollten Fahrzeugschein oder die Zulassungsbescheinigung Teil I, bei Neuwagen die CoC-Papiere sowie Hersteller- und Typschlüsselnummer. Bei einem Importfahrzeug, Umbauten oder einer abweichenden Leistung reichen Schlüsselnummern allein oft nicht aus. Dann braucht der Versicherer genaue Angaben zu Motor, Aufbau und Erstzulassung.
Die Haftpflicht deckt Schäden, die der Halter anderen zufügt, und ist Voraussetzung für die Zulassung. Teilkasko ergänzt typische Schäden wie Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel und Kurzschluss; der konkrete Umfang steht im Tarif. Vollkasko schließt in der Regel selbst verschuldete Unfallschäden und Vandalismus ein.
Diese Angaben beeinflussen Beitrag und Schadenregulierung
Die jährliche Kilometerleistung verdient besondere Aufmerksamkeit. Wer vom Stadtwagen auf ein Reisefahrzeug umsteigt, fährt häufig deutlich mehr. Eine zu niedrig angesetzte Laufleistung kann eine Nachberechnung auslösen; eine realistische Prognose hält den Beitrag planbar.
Auch der Nutzerkreis muss zum Alltag passen. Fährt ein Partner, ein erwachsenes Kind oder ein regelmäßiger Pendler mit, gehört diese Person in den Vertrag. Das gilt besonders bei Fahrern unter 25 Jahren, weil ihr Alter den Tarif oft spürbar verändert.
Garage, Carport oder Straßenparken sind ebenfalls relevante Risikodaten. Ein Umzug zusammen mit dem Fahrzeugwechsel kann die Regionalklasse ändern. Wie sich eine neue Anschrift auf den Vertrag auswirkt, erklärt der Beitrag zur Kfz-Versicherung nach einem Umzug.
Teure Technik richtig absichern
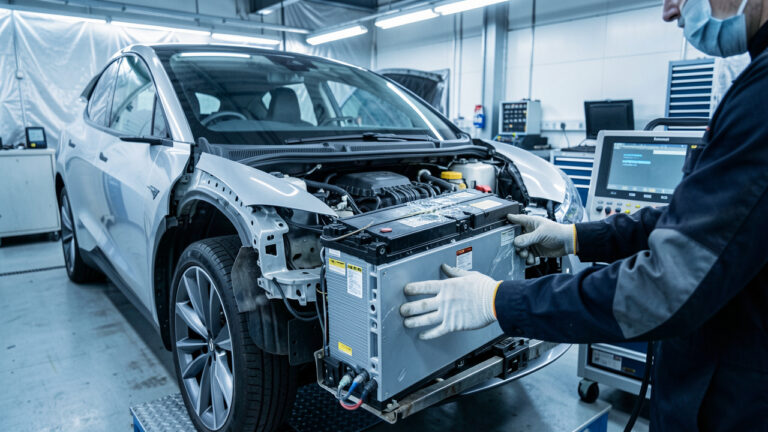
Beim Wechsel auf ein Elektroauto sollten Käufer Akku, Ladekabel, Wallbox und Schutz bei Tierbiss genau prüfen. Der Akku zählt zu den teuersten Bauteilen; die Bedingungen unterscheiden sich bei Folgeschäden nach einem Tierbiss oder einem Kurzschluss. Details dazu finden sich bei der Kfz-Versicherung für Elektroautos.
Moderne Assistenzsysteme erhöhen zugleich den Reparaturaufwand. Nach einem Steinschlag in der Frontscheibe oder einer beschädigten Stoßstange müssen Kamera, Radar oder Sensorik häufig kalibriert werden. Gute Kaskotarife berücksichtigen diese Arbeiten im Rahmen der versicherten Reparatur, wobei Selbstbeteiligung und Werkstattbindung weiter gelten.
Ein Blick auf die Assistenztechnik lohnt sich auch bei der Tarifwahl. Ein Notbremsassistent senkt das Unfallrisiko, macht eine Reparatur nach einem kleinen Parkrempler aber nicht günstiger. Die Zusammenhänge behandelt der Ratgeber zu Fahrerassistenzsystemen in der Kfz-Versicherung.
Altes Fahrzeug abmelden oder mit dem Käufer übergeben
Beim Verkauf eines zugelassenen Gebrauchtwagens geht der bestehende Haftpflichtvertrag mit dem Eigentumswechsel zunächst auf den Käufer über. Der Käufer kann den Vertrag fortführen oder kündigen und einen anderen Versicherer wählen. Verkäufer sollten Verkauf, Datum, Uhrzeit, Kennzeichen und Käuferdaten unverzüglich an Versicherer und Zulassungsstelle melden.
Eine Abmeldung beendet die Zulassung und damit die Pflicht zum laufenden Versicherungsschutz. Für eine spätere Wiederzulassung ist wieder eine eVB erforderlich. Das Kraftfahrt-Bundesamt erläutert die Grundlagen rund um Zulassung und Fahrzeugdaten.
Wer das Kennzeichen behält, spart meist Zeit und Schilderkosten. Die Versicherungsprämie richtet sich trotzdem nach dem neuen Fahrzeug. Ein leistungsstärkeres Modell oder eine ungünstigere Typklasse kann den Beitrag trotz gleicher Schadenfreiheitsklasse erhöhen.
Kfz-Versicherung beim Fahrzeugwechsel: der kurze Kontrollplan
- Fahrzeugdaten, Erstzulassung, Antriebsart und Leistung vollständig angeben.
- eVB vor dem Termin bei der Zulassungsstelle anfordern.
- Kilometerleistung, Abstellort und regelmäßige Fahrer aktualisieren.
- Selbstbeteiligung, Werkstattbindung und Kaskoschutz am Fahrzeugwert ausrichten.
- Verkauf oder Abmeldung des alten Autos schriftlich dokumentieren und melden.
Ein Vertragsvergleich vor der Anmeldung schafft Klarheit über Beitrag und Leistungsumfang. Entscheidend sind nicht allein Jahresprämie und Schadenfreiheitsklasse. Bei einem neuen oder finanzierten Fahrzeug verdienen Neuwertentschädigung, grobe Fahrlässigkeit, Schutz bei Marderbiss und die Höhe der Selbstbeteiligung besondere Prüfung.