
Kfz-Versicherung bei Carsharing: Welcher Schutz bei Schäden wirklich greift
Beim gewerblichen Carsharing ist der Versicherungsschutz für das Fahrzeug im Mietpreis enthalten. Fahrende müssen deshalb keine eigene Kfz-Police abschließen. Entscheidend sind jedoch die Vertragsbedingungen des Anbieters: Dort stehen Selbstbeteiligung, ausgeschlossene Schäden, Pflichten nach einem Unfall und mögliche Schutzpakete.
Typischerweise besteht Schutz aus Kfz-Haftpflicht, Teilkasko und Vollkasko. Die Haftpflicht reguliert Schäden bei Dritten, etwa am geparkten Wagen oder an einer Person. Die Kaskoversicherung betrifft Schäden am gebuchten Fahrzeug, begrenzt die eigene Zahlung aber meist nicht auf null.
Schutz und Fahrzeugzustand vor Abfahrt prüfen ↓
Diese Versicherungen sind beim Carsharing meist eingeschlossen
Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und deckt berechtigte Ansprüche Dritter nach einem Unfall. Dazu zählen Reparaturkosten, Wertminderung, Behandlungskosten oder Verdienstausfall. Schäden am Carsharing-Auto selbst übernimmt sie nicht; dafür ist der Kaskoschutz zuständig.
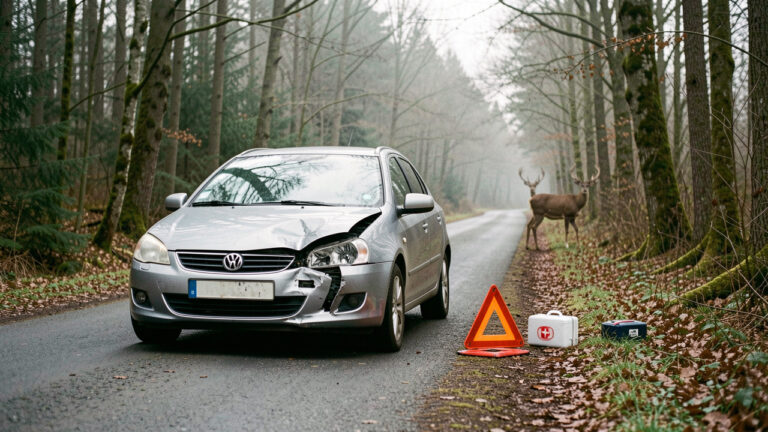
Die Teilkasko greift häufig bei Diebstahl, Glasbruch, Sturm, Hagel, Brand und Zusammenstößen mit Tieren. Die Vollkasko erweitert den Schutz um selbst verursachte Unfallschäden und Vandalismus. Ob Reifen, Felgen, Innenraum oder Unterboden dazugehören, ergibt sich erst aus der konkreten Tarif- und Schadenregelung.
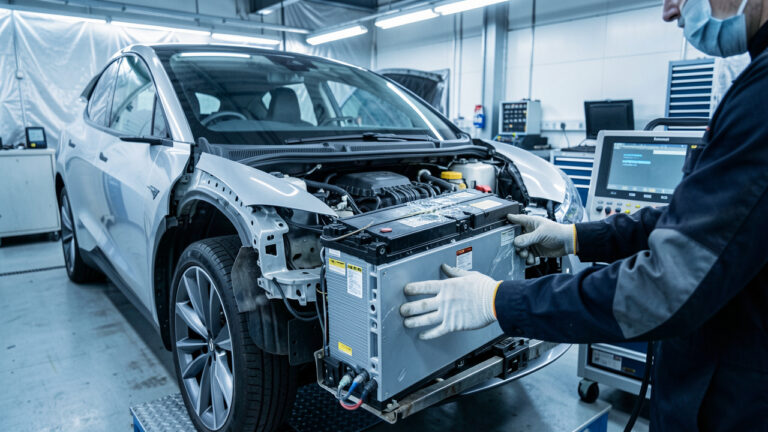
Bei Elektroautos kann ein Schaden am Hochvoltsystem besonders teuer werden. Der Kaskoschutz umfasst den Akku bei einem Unfall oft grundsätzlich, doch Abschleppen, falsches Laden oder ein beschädigtes Ladekabel können gesonderte Regeln haben. Wer regelmäßig Stromer nutzt, sollte die Details zur Kfz-Versicherung für Elektroautos kennen.
Selbstbeteiligung: Der Betrag, der nach dem Schaden bleibt
Die Selbstbeteiligung ist der Anteil, den die fahrende Person bei einem Kaskoschaden selbst trägt. Viele Anbieter setzen je Schadenfall einen festen Betrag an, oft mehrere hundert Euro. Bei einem Kratzer für 900 Euro und 500 Euro Selbstbeteiligung zahlt der Versicherer 400 Euro, die restlichen 500 Euro trägt der Nutzer.
Ein Schutzpaket kann die Selbstbeteiligung gegen einen Aufpreis senken. Das lohnt sich vor allem bei langen Buchungen, Fahrten in engen Innenstädten oder wenig Routine mit größeren Fahrzeugen. Vor der Buchung zählt der Vergleich zwischen Paketpreis, Dauer der Fahrt und dem finanziellen Risiko im Schadenfall.
Die Grenze gilt nicht zwangsläufig für jeden Posten. Reinigungsgebühren, verlorene Schlüssel, falsch betankte Fahrzeuge oder Abschleppkosten nach einem Bedienfehler können zusätzlich berechnet werden. Auch eine Vertragsstrafe wegen Rauchen, unerlaubter Weitergabe oder verspäteter Rückgabe ist kein Versicherungsfall.
Wann Fahrende trotz Versicherung vollständig haften können
Versicherungsschutz setzt vertragsgemäßes und verkehrssicheres Fahren voraus. Wer unter Alkohol- oder Drogeneinfluss fährt, keine gültige Fahrerlaubnis besitzt oder das Auto einer nicht registrierten Person überlässt, riskiert Rückforderungen. Bei Vorsatz entfällt der Schutz; bei grober Fahrlässigkeit können Anbieter je nach Vertrag hohe Kosten verlangen.
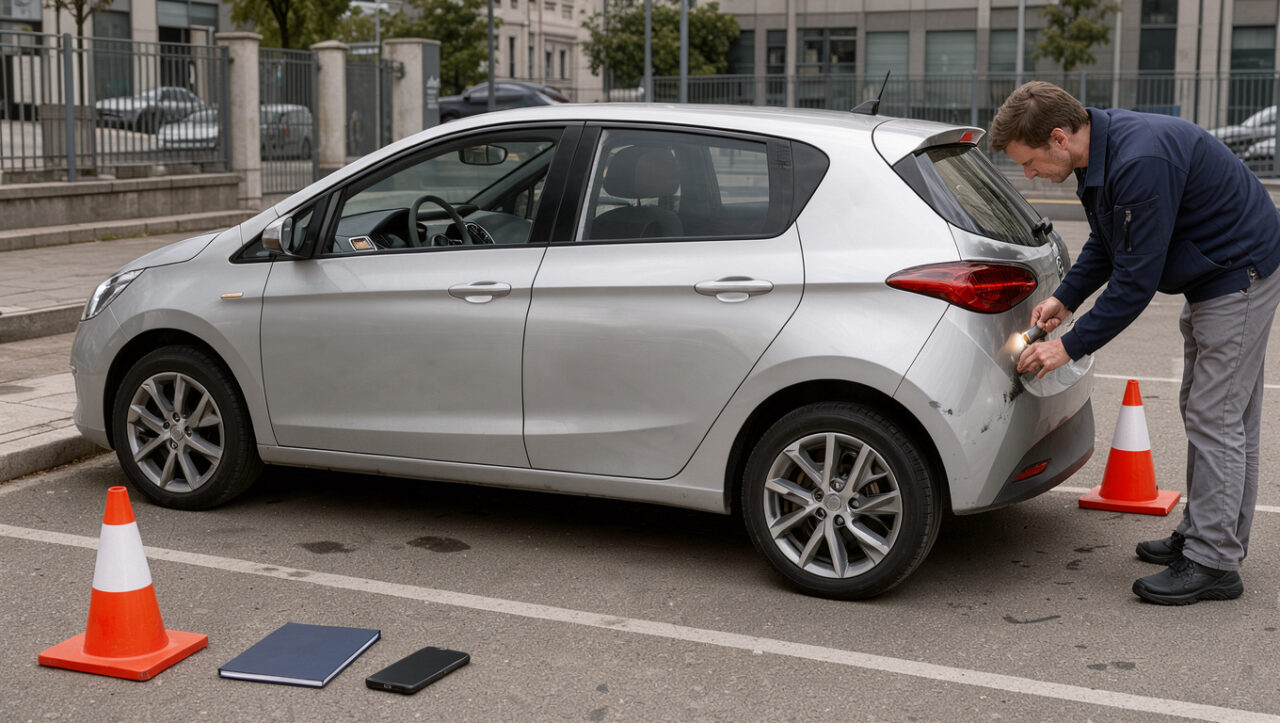
Auch nach einem Unfall entscheiden die ersten Minuten über den Kostenverlauf. Unfallstelle sichern, bei Personenschaden oder erheblichem Sachschaden Polizei rufen, Fotos aufnehmen und den Anbieter über den vorgesehenen Kanal informieren. Ein Schuldanerkenntnis gegenüber anderen Beteiligten sollte unterbleiben, weil die Haftungsprüfung beim Versicherer liegt.
Der Fahrzeugcheck vor Fahrtbeginn ist ebenso relevant. Bereits vorhandene Dellen, Kratzer und Felgenschäden müssen über die App oder den Kundenservice gemeldet werden. Fotos mit Zeitbezug helfen, neue und alte Schäden sauber zu trennen und spätere Forderungen nachvollziehbar zu prüfen.
Private Vermittlung und gewerbliches Carsharing unterscheiden
Bei professionellen Flotten gehören Haftpflicht und Kasko üblicherweise zum Angebot. Private Fahrzeugvermittlung kann ebenfalls Versicherung einschließen, doch Deckung, Selbstbehalt und zugelassene Fahrerkreise unterscheiden sich stärker. Ohne schriftliche Bestätigung darf niemand davon ausgehen, dass die private Kfz-Versicherung des Halters die gewerbliche oder entgeltliche Überlassung abdeckt.
Ein Blick auf die Regelung bei Fahrzeugwechsel zeigt, warum die Fahrzeugzuordnung im Versicherungsschutz so wichtig ist: Beim Wechsel eines versicherten Autos müssen Daten und Deckung ebenfalls korrekt angepasst sein. Beim Carsharing übernimmt das der Betreiber, während Fahrende ihre Berechtigung und die Buchungsdaten prüfen müssen.
Carsharing Versicherung: Vor der Fahrt diese Punkte prüfen
- Höhe der Selbstbeteiligung für Vollkasko, Teilkasko und Glasbruch
- Umfang eines optionalen Schutzpakets und dessen Preis pro Buchung
- Regeln für Felgen, Reifen, Innenraum, Schlüssel und Unterboden
- Meldeweg, Fristen und Telefonnummer für Pannen und Unfälle
- Zugelassene Fahrer, Mindestalter und erforderliche Führerscheindauer
Carsharing Versicherung schützt wirksam, wenn der Vertrag zur tatsächlichen Fahrt passt und Schäden sofort dokumentiert werden. Die Haftpflicht sichert Ansprüche Dritter, während Voll- und Teilkasko das Fahrzeug absichern. Die Selbstbeteiligung bleibt der zentrale Kostenfaktor und gehört vor jeder Buchung in den Tarifvergleich.
- Höhe der Selbstbeteiligung für Vollkasko, Teilkasko und Glasbruch prüfen
- Optionales Schutzpaket und Preis pro Buchung vergleichen
- Regeln für Felgen, Reifen, Innenraum, Schlüssel und Unterboden prüfen
- Meldeweg, Fristen und Telefonnummer für Pannen und Unfälle speichern
- Zugelassene Fahrer, Mindestalter und Führerscheindauer prüfen
- Vorhandene Schäden über App oder Kundenservice melden
- Fotos von Dellen, Kratzern und Felgenschäden aufnehmen


ich mach vor jeder fahrt fotos einmal rund ums auto und innen auch kurz dauert keine 2 minuten und spart nachher echt nerven