Wildunfall mit dem Auto: Welche Versicherung zahlt und was Fahrer sofort tun sollten
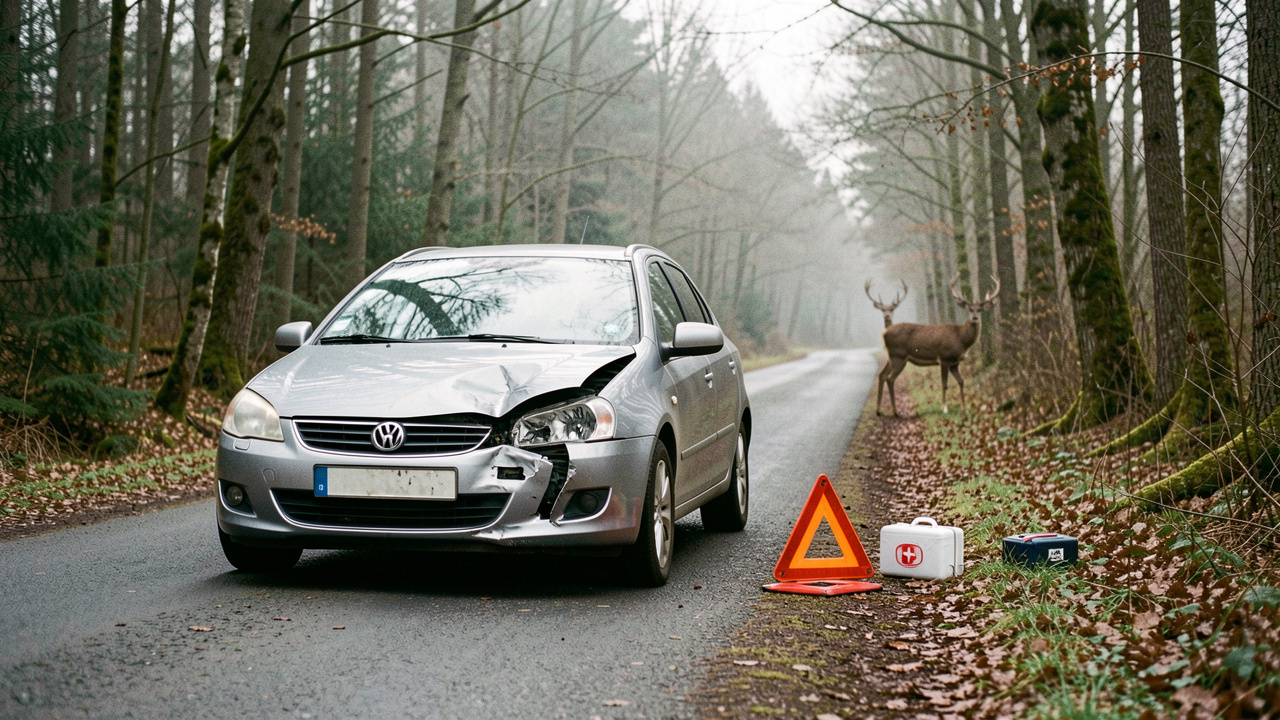
Ein Wildunfall passiert meist in Sekunden: Ein Reh tritt aus dem Graben, ein Wildschwein quert die Straße, die Sicht ist schlecht. Für Fahrer zählen dann zwei Dinge: die Unfallstelle sichern und den Schaden sauber dokumentieren. Der Versicherungsschutz hängt stark davon ab, ob das Fahrzeug das Tier getroffen hat oder beim Ausweichen verunglückt ist.
Nach dem Wildunfall zuerst die Unfallstelle sichern
Warnblinker einschalten, Warnweste anziehen und das Warndreieck mit ausreichendem Abstand aufstellen. Auf Landstraßen mit hohem Tempo muss es deutlich weiter entfernt stehen als innerorts. Verletzte versorgen und bei Personenschäden sofort den Notruf 112 wählen.
Das angefahrene Tier darf niemand anfassen, verfolgen oder selbst erlösen. Verletztes Wild kann unvermittelt flüchten oder angreifen. Polizei über 110 informieren; sie verständigt je nach Region Jagdausübungsberechtigte, Forst oder zuständige Stelle.
Auch wenn das Tier weggelaufen ist, sollte der Fahrer den Vorfall melden. Haare, Blut oder Spuren am Fahrzeug können den Zusammenstoß belegen. Bei größeren Schäden, ausgelösten Airbags, auslaufenden Betriebsstoffen oder einer blockierten Fahrbahn ist die Polizei ohnehin erforderlich.
| Versicherungsart | Direkter Zusammenstoß mit Wild | Unfall beim Ausweichen | Schäden an anderen Fahrzeugen oder Sachen | Schaden am eigenen Auto |
|---|---|---|---|---|
| Kfz-Haftpflicht | Nein | Nein | Ja | Nein |
| Teilkasko | Ja, je nach versicherten Tierarten | Nein | Nein | Ja, bei direktem Zusammenstoß |
| Vollkasko | Ja, Teilkaskoschutz enthalten | Ja, meist bei selbst verursachtem Unfall | Nein | Ja |
Wildunfall Versicherung: Teilkasko, Vollkasko und Haftpflicht
Die Kfz-Haftpflicht reguliert Schäden, die andere Verkehrsteilnehmer durch den Unfall erleiden. Sie ersetzt jedoch keinen Blech-, Scheinwerfer- oder Motorschaden am eigenen Auto. Beschädigt der Wagen beim Aufprall etwa ein anderes Fahrzeug oder einen Zaun, greift sie für diese Fremdschäden.
Für den direkten Zusammenstoß mit Wild ist in vielen Verträgen die Teilkasko zuständig. Der klassische Schutz bezieht sich oft auf Haarwild wie Rehe, Wildschweine, Hirsche oder Füchse. Welche Tierarten eingeschlossen sind, steht verbindlich in den Versicherungsbedingungen.
Leistungsstärkere Tarife decken Kollisionen mit Tieren aller Art ab. Das kann bei einem Zusammenstoß mit Hund, Katze, Rind oder Pferd entscheidend sein. Die Teilkasko wird durch einen solchen Schaden in der Regel nicht in einer Schadenfreiheitsklasse zurückgestuft; eine vereinbarte Selbstbeteiligung zieht der Versicherer aber ab.
Die Vollkasko enthält den Teilkaskoschutz und zahlt zusätzlich viele selbst verursachte Unfallschäden. Das ist vor allem beim Ausweichen relevant. Prallt das Auto nach einem Ausweichmanöver gegen einen Baum, Leitpfosten oder in den Graben, liegt kein unmittelbarer Wildschaden vor; hier kommt meist nur die Vollkasko in Betracht.
Wildschaden korrekt nachweisen und melden
Fotos sind die Grundlage einer schnellen Regulierung. Fotografieren Sie Fahrzeugschäden, Tierhaare, Blutspuren, Bremsspuren, die Straße, den Kilometerstein und das Umfeld. Notieren Sie Uhrzeit, Ort, Fahrtrichtung, Tierart und Wetter; Dashcam-Aufnahmen sollten gesichert werden, sofern sie rechtmäßig erstellt wurden.
Polizei oder Jagdausübungsberechtigte stellen häufig eine Wildunfallbescheinigung aus. Dieses Dokument erleichtert den Nachweis gegenüber der Wildunfall Versicherung erheblich. Eine pauschale Pflicht zur Bescheinigung besteht nicht, doch ohne neutrale Dokumentation kann die Schadenprüfung länger dauern.
Melden Sie den Schaden unverzüglich über App, Portal, Telefon oder Schadennummer. Schildern Sie den Ablauf sachlich und reichen Sie Fotos sowie Bescheinigung ein. Vor der Reparatur sollte die Versicherung den Schaden freigeben oder einen Gutachter beauftragen, außer eine Notreparatur sichert die Verkehrstauglichkeit.
Bremsen statt riskant ausweichen
Bei plötzlich auftauchendem Wild ist kontrolliertes Bremsen mit festem Lenkradgriff meist die sicherste Reaktion. Ein Ausweichmanöver kann Gegenverkehr, Bäume, Schutzplanken oder Radfahrer gefährden. Moderne ABS- und Notbremsassistenten helfen beim stabilen Verzögern, sie können die physikalische Reserve auf nasser Fahrbahn aber nicht ersetzen.
Gefährdete Strecken erkennt man an Wildwechselzeichen, Waldrändern, Feldern und dichtem Bewuchs. Besonders häufig quert Wild in der Dämmerung sowie nachts. Tempo reduzieren, Fahrbahnrand beobachten und ausreichend Abstand zum Vordermann lassen: So bleibt Zeit für eine Vollbremsung.
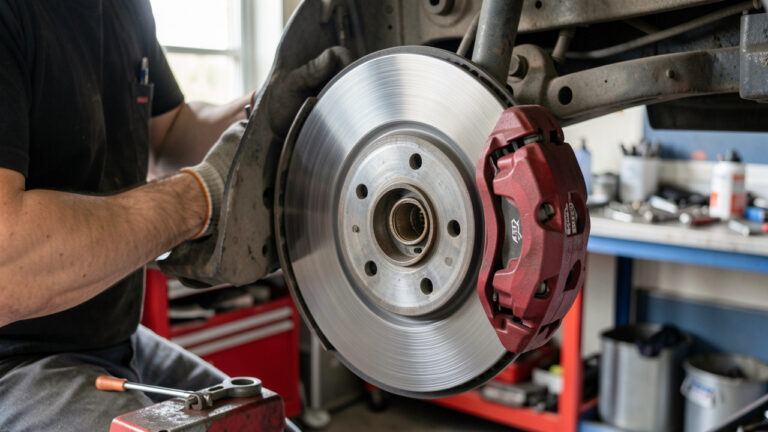
Wer die Bremsanlage warten lässt, verkürzt keine Bremswege per Zauberformel, erhält aber die vorgesehene Bremsleistung. Abgefahrene Beläge, korrodierte Scheiben oder alte Reifen kosten Reserve. Auch der korrekte Reifendruck und ein ausreichendes Profil bestimmen, wie gut das Auto beim Bremsen die Spur hält.
Welche Kosten nach einem Zusammenstoß entstehen können
Schon ein Reh kann Stoßfänger, Kühlerpaket, Scheinwerfer und Sensoren beschädigen. Bei aktuellen Fahrzeugen kommen Kalibrierungen für Kamera, Radar und Fahrerassistenzsysteme hinzu. Ein äußerlich kleiner Treffer kann daher teuer werden, wenn Halterungen, Kabelstränge oder der Klimakondensator betroffen sind.
Kontrollieren Sie nach dem Unfall Kühlmittel, Ölverlust, Reifen, Beleuchtung und die Funktion der Assistenzsysteme. Leuchtet eine Warnlampe, schleift ein Radhaus oder steigt die Motortemperatur, darf das Fahrzeug nicht weiterfahren. Der Schutzbrief oder die Kaskoversicherung kann je nach Vertrag Abschleppkosten und Weiterfahrt regeln.
Wildunfall Versicherung: Darauf kommt es im Vertrag an
Prüfen Sie vor der nächsten Fahrt den Kreis der versicherten Tiere, die Selbstbeteiligung und die Leistung bei Tierbiss samt Folgeschäden. Sinnvoll sind außerdem klare Regeln für Abschleppen, Mietwagen und Werkstattbindung. Wer häufig auf ländlichen Strecken unterwegs ist, profitiert besonders von einem erweiterten Tierschutz in der Teilkasko.
Nach dem Aufprall gilt eine einfache Reihenfolge: Menschen schützen, Unfallstelle sichern, Polizei oder zuständige Stelle verständigen, Spuren festhalten und den Schaden zeitnah melden. Diese Schritte verbessern die Sicherheit und liefern der Versicherung die Unterlagen, die sie für eine zügige Regulierung braucht.


Gut zusammengefasst, gerade das mit der Wildschadenbescheinigung wird oft vergessen.
Bei uns im Dorf stand nach so einem Unfall einmal ein Reh morgens noch im Vorgarten. Der Jäger kam dann tatsächlich erst nach einer Stunde, aber immerhin wusste jeder gleich, wen man anrufen muss.